कई कर्ज के बोझ से जल्द पाना चाहते हैं छुटकारा? जानें ‘डेट स्नोबॉल’ और ‘डेट एवलांच’ मेथड में कौन है ज्यादा फायदेमंद
बिना क्षमता आंके लोन लेने से बढ़ता है ब्याज का दुष्चक्र
आधुनिक जीवनशैली और आसान डिजिटल ऋण की उपलब्धता के चलते आज एक ही व्यक्ति पर होम लोन, कार लोन, पर्सनल लोन और क्रेडिट कार्ड बकाया जैसे कई कर्ज एक साथ चढ़ जाते हैं। वित्तीय सलाहकारों का स्पष्ट मानना है कि कोई भी ऋण लेने से पहले अपनी वास्तविक पुनर्भुगतान क्षमता (रीपेमेंट कैपेसिटी) का आकलन करना अनिवार्य है। जब लोग बिना ठोस योजना के कई लोन ले लेते हैं, तो वे मूलधन के साथ-साथ चक्रवृद्धि ब्याज के बढ़ते बोझ के नीचे दबते चले जाते हैं और मानसिक तनाव का शिकार हो जाते हैं।
इस विकट वित्तीय स्थिति से बाहर निकलने के लिए दुनिया भर के अर्थशास्त्रियों ने दो अत्यंत प्रभावी और प्रमाणित रणनीतियों की पहचान की है, जिन्हें ‘डेट स्नोबॉल मेथड’ (Debt Snowball Method) और ‘डेट एवलांच मेथड’ (Debt Avalanche Method) कहा जाता है। सही विकल्प चुनकर कर्ज मुक्ति डेट स्नोबॉल एवलांच के जरिए आप तेजी से अपने सभी ऋण समाप्त कर सकते हैं।
डेट स्नोबॉल मेथड: सबसे छोटे कर्ज को पहले खत्म कर पाएं मानसिक जीत
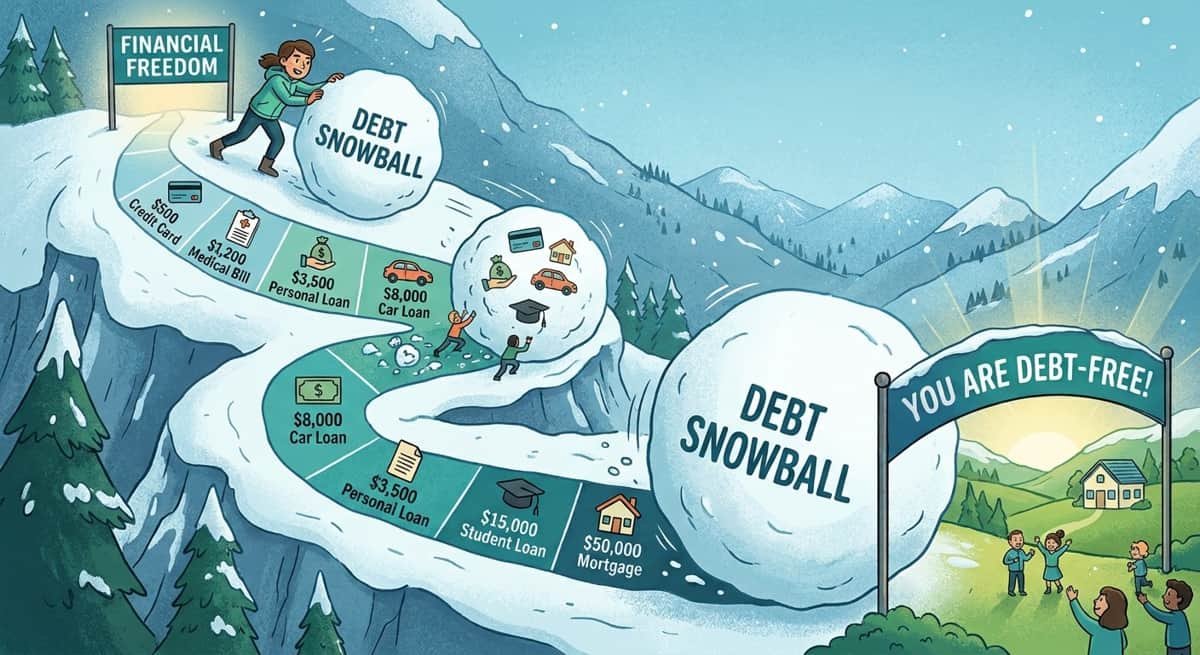
‘डेट स्नोबॉल मेथड’ व्यवहारिक मनोविज्ञान (बिहेवियरल साइकोलॉजी) पर आधारित एक बेहद लोकप्रिय विधि है। इस पद्धति को अपनाने वाले व्यक्ति सबसे पहले अपने ऊपर बकाया सभी छोटे-बड़े लोन्स और क्रेडिट कार्ड बिलों की एक विस्तृत सूची तैयार करते हैं, जिसमें सबसे कम राशि वाले कर्ज को सबसे ऊपर रखा जाता है।
इसके बाद आप अपने सभी बड़े लोन्स की केवल न्यूनतम अनिवार्य मासिक किस्त (मिनिमम ईएमआई) भरते हैं और अपनी सारी अतिरिक्त बचत लगाकर सबसे छोटे कर्ज को जल्द से जल्द पूरा चुका देते हैं। जैसे ही पहला छोटा कर्ज खत्म होता है, आपको एक बड़ी मानसिक जीत और आत्मविश्वास महसूस होता है। फिर उस छोटे लोन की बच रही ईएमआई की रकम को भी जोड़कर आप दूसरे सबसे छोटे कर्ज पर हमला करते हैं—ठीक वैसे ही जैसे पहाड़ से लुढ़कता बर्फ का गोला (स्नोबॉल) नीचे आते-आते बड़ा होता जाता है। इस तरह कर्ज मुक्ति डेट स्नोबॉल एवलांच की यह पहली विधि आपको प्रेरित बनाए रखती है।
डेट एवलांच मेथड: सबसे बड़े और महंगे ब्याज वाले कर्ज पर सीधा प्रहार
दूसरी ओर, ‘डेट एवलांच मेथड’ विशुद्ध गणितीय बचत और ब्याज कटौती पर केंद्रित रणनीति है। इसमें भी कर्जदार सबसे पहले अपने सभी बकाया ऋणों की एक सूची बनाता है, लेकिन इसमें ऋणों को उनकी कुल राशि या सबसे ऊंची ब्याज दर (जैसे 36-40% ब्याज वाला क्रेडिट कार्ड या महंगा पर्सनल लोन) के घटते क्रम में सजाया जाता है। इस विधि में व्यक्ति अन्य सभी कर्जों की न्यूनतम ईएमआई चुकाते हुए अपनी सारी अतिरिक्त पूंजी सबसे बड़े या सबसे ऊंची ब्याज दर वाले कर्ज को चुकाने में झोंक देता है।
सबसे महंगा कर्ज पहले समाप्त होने से आपके कुल ब्याज भुगतान में भारी बचत होती है और आप अपेक्षाकृत कम समय में पूरी तरह कर्जमुक्त हो जाते हैं। विशेषज्ञों के अनुसार, यदि आपको तुरंत मानसिक प्रोत्साहन चाहिए तो ‘डेट स्नोबॉल’ चुनें, और यदि आप अधिकतम ब्याज बचाना चाहते हैं तो ‘डेट एवलांच’ अपनाएं। इस प्रकार कर्ज मुक्ति डेट स्नोबॉल एवलांच हर कर्जदार को वित्तीय आजादी की राह दिखाती है।

