महंगाई के बीच एफडी पर ज्यादा ब्याज मिलेगा, रेपो रेट बढ़ने से बैंक भी ब्याज दरें बढ़ाएंगी
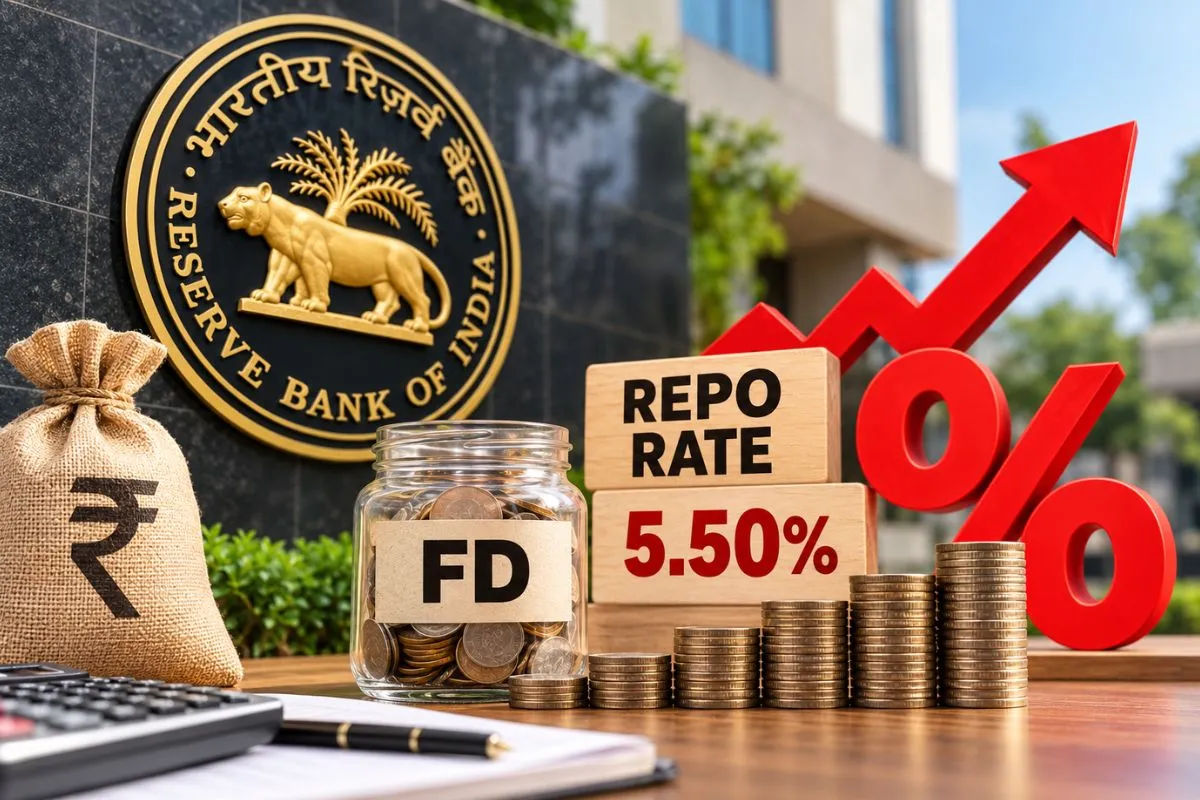
रेपो रेट बढ़कर 5.50 प्रतिशत हुआ
महंगाई को नियंत्रित करने के बीच रिजर्व बैंक ने रेपो रेट में 0.25 प्रतिशत की बढ़ोतरी कर इसे 5.50 प्रतिशत कर दिया। रेपो रेट वह दर है जिस पर केंद्रीय बैंक वाणिज्यिक बैंकों को अल्पकालिक धन उपलब्ध कराता है। इसमें बदलाव से बैंकों की फंडिंग लागत और ब्याज दरों पर असर पड़ सकता है। इसी वजह से रेपो रेट में बढ़ोतरी के बाद जमा और कर्ज की दरों को लेकर चर्चा तेज हो जाती है।
इस फैसले के बाद बैंकों की ओर से फिक्स्ड डिपॉजिट यानी एफडी की ब्याज दरों में बदलाव की संभावना है। हालांकि, रेपो रेट बढ़ने का अर्थ यह नहीं है कि सभी बैंक तुरंत और समान अनुपात में एफडी की दरें बढ़ा देंगे। हर बैंक अपनी जमा की जरूरत, वित्तीय स्थिति और बाजार की परिस्थितियों के आधार पर दरें तय करता है। इसलिए एफडी पर ज्यादा ब्याज मिलने की संभावना को समझते समय बैंक की घोषित दर और निवेश की अवधि देखना जरूरी है।
नई और पुरानी एफडी पर ब्याज का अंतर
एफडी में निवेश करने वालों के लिए नई जमा और पहले से चल रही जमा के बीच अंतर समझना महत्वपूर्ण है। यदि कोई बैंक नई एफडी पर ब्याज दर बढ़ाता है, तो नई जमा खोलने वाले ग्राहक को उस समय घोषित दर मिल सकती है। वहीं, पहले से खोली गई एफडी पर ब्याज उसकी निर्धारित शर्तों और दर के प्रकार पर निर्भर करता है। निश्चित ब्याज दर वाली एफडी में आम तौर पर तय अवधि के लिए वही दर लागू रहती है।
पुरानी एफडी की मैच्योरिटी पूरी होने पर ग्राहक उसे रिन्यू कराता है, तो नई जमा पर उस समय उपलब्ध ब्याज दर लागू हो सकती है। इससे नई दरों का लाभ तुरंत नहीं, बल्कि एफडी की शर्तों और मैच्योरिटी के समय के अनुसार मिल सकता है। बैंक की योजना, अवधि और रिन्यूअल नियम अलग-अलग हो सकते हैं। इसलिए किसी भी फैसले से पहले अपनी एफडी के दस्तावेज और बैंक की ताजा ब्याज दरों की जांच करना जरूरी है।
निवेशक ब्याज दरों में बदलाव पर कैसे नजर रखें
रेपो रेट में बदलाव के बाद एफडी निवेशकों को केवल ब्याज दर की सुर्खी देखकर निर्णय नहीं लेना चाहिए। बैंक द्वारा घोषित वास्तविक दर, जमा की अवधि, समय से पहले पैसा निकालने की शर्तें और मैच्योरिटी पर मिलने वाली राशि महत्वपूर्ण हैं। अलग-अलग अवधि की एफडी पर एक ही बैंक अलग ब्याज दरें दे सकता है। कुछ बैंक वरिष्ठ नागरिकों के लिए अतिरिक्त ब्याज भी देते हैं, लेकिन यह संबंधित बैंक की योजना पर निर्भर करता है।
एफडी पर ज्यादा ब्याज पाने की संभावना का आकलन करने के लिए निवेशकों को बैंक की आधिकारिक दर सूची देखनी चाहिए। पुरानी एफडी समय से पहले तोड़ने पर मिलने वाला ब्याज कम हो सकता है या शुल्क लग सकता है। इसलिए रिन्यूअल या नई एफडी खोलने से पहले सभी शर्तों की तुलना करना बेहतर है। रेपो रेट में बढ़ोतरी से ब्याज दरों पर असर पड़ सकता है, लेकिन प्रत्येक ग्राहक को लाभ कब और कितना मिलेगा, यह बैंक की घोषित दर और जमा की स्थिति पर निर्भर करेगा।